50/30/20 taisyklė: ar ji tinka lietuviškam biudžetui?

50/30/20 taisyklė: ar ji tinka lietuviškam biudžetui?
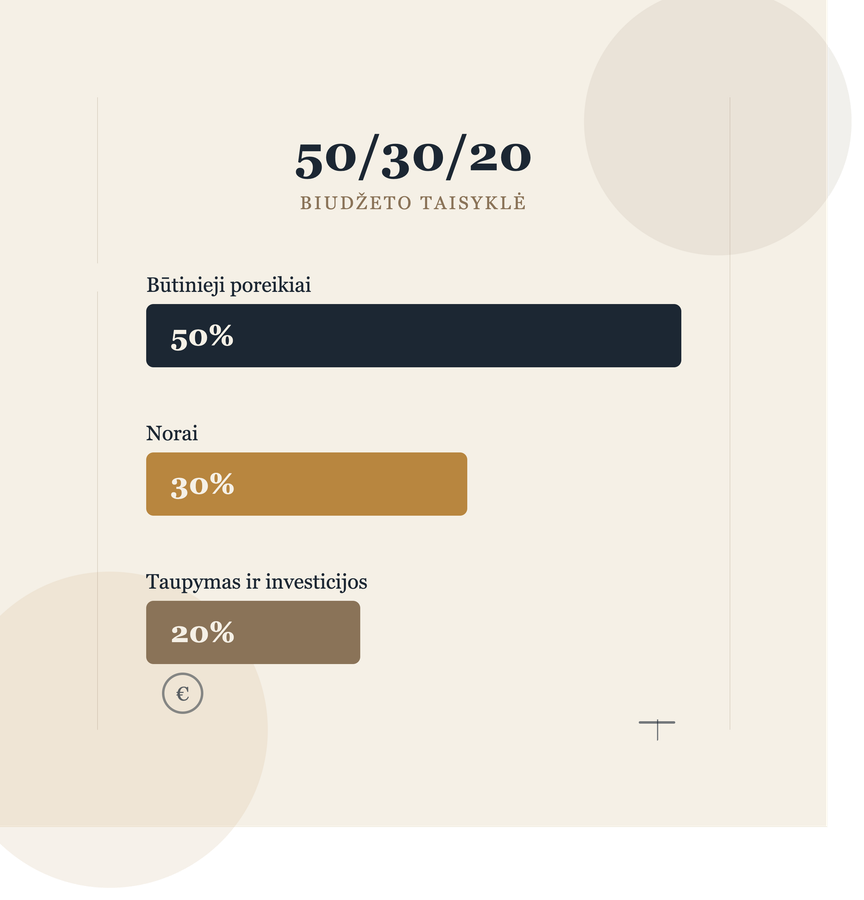
50/30/20 taisyklė — tai biudžeto planavimo metodas, pagal kurį 50 proc. pajamų skiriama būtiniems poreikiams (būstas, maistas, komunaliniai), 30 proc. — norams (pramogos, kelionės, pomėgiai), o 20 proc. — taupymui ir investicijoms. Lietuvoje, kur 2026 m. vidutinis atlyginimas „į rankas" siekia apie 1 490 EUR (VDU 2 312 EUR bruto, Statistikos departamento duomenimis), taisyklė iš dalies veikia, tačiau būsto kaina, ypač Vilniuje, dažnai viršija 50 proc. ribą, todėl proporcijas dažnai reikia koreguoti individualiai, o ne taikyti mechaniškai.
Kaip 50/30/20 taisyklė atrodytų su vidutiniu Lietuvos atlyginimu?
Turint 1 490 EUR neto mėnesio pajamų, taisyklė teoriškai reikštų: apie 745 EUR būtiniesiems poreikiams, 447 EUR norams ir 298 EUR taupymui bei investicijoms. Praktikoje tai dažnai neatitinka realybės — vieno žmogaus nuomos kaina Vilniuje jau siekia 500–700 EUR už vieno kambario butą, o kartu su komunaliniais, maistu ir transportu „būtinieji" lengvai peršoka 70–80 proc. pajamų, ypač jaunam, dar be santaupų gyvenančiam žmogui. Šeimoms su vaikais situacija dar sudėtingesnė dėl ugdymo, sveikatos ir papildomų išlaidų. Taisyklė geriausiai veikia žmonėms, gaunantiems vidutinį ar aukštesnį atlyginimą, gyvenantiems mažesniame mieste arba jau neturintiems būsto paskolos ar didelės nuomos naštos.
Kodėl būtiniesiems poreikiams Lietuvoje dažnai reikia daugiau nei 50 proc.?
Pagrindinė priežastis — būsto kaina neproporcingai didelė, palyginti su atlyginimais, ypač didmiesčiuose. Vilniuje vidutinis atlyginimas į rankas 2026 m. siekia apie 1 730–1 860 EUR, tačiau ir nuomos bei būsto kainos ten aukščiausios šalyje, todėl santykinė našta panaši arba net didesnė nei mažesniuose miestuose su žemesniais atlyginimais. Regionuose, kur atlyginimai kartais nesiekia 1 200 EUR bruto, būsto kaina santykinai mažesnė, bet ir laisvų pajamų investicijoms lieka mažiau absoliučiais skaičiais. Realistiškas sprendimas — vietoj griežtos 50 proc. ribos, pirmiausia suskaičiuoti savo faktines būtinąsias išlaidas, o tada proporcingai koreguoti likusias dvi kategorijas (norus ir taupymą) pagal tai, kas realiai lieka.
Kokią proporciją realiai taikyti, jei 50/30/20 netinka?
Vietoj fiksuotų procentų verta pradėti nuo atvirkštinės tvarkos — pirmiausia nustatyti minimalią taupymo/investavimo sumą (net jei tai tik 5–10 proc. pajamų pradžioje), automatiškai ją pervesti iškart gavus atlyginimą, o likusią dalį jau skirstyti tarp būtiniesiems ir norams pagal faktinę situaciją. Ši tvarka (kartais vadinama „pay yourself first" principu) veikia geriau nei bandymas suspausti būtinąsias išlaidas į dirbtinę 50 proc. ribą, kuri daugeliui Lietuvos gyventojų, ypač didmiesčiuose, tiesiog neatitinka realybės. Svarbiausia — kad taupymo/investavimo dalis būtų pastovi ir automatizuota, o ne priklausytų nuo to, kas liko mėnesio pabaigoje.
Kiek iš viso reikėtų taupyti ir investuoti, jei ne 20 proc.?
Jei 20 proc. šiuo metu nepasiekiama, realistiškas tikslas — pradėti nuo mažesnės, bet pastovios dalies (pvz., 10 proc.) ir kasmet, augant atlyginimui ar mažėjant įsipareigojimams (pvz., grąžinus vartojimo kreditą), palaipsniui didinti šią dalį link 15–20 proc. Prieš pradedant investuoti, pirmiausia rekomenduojama sukaupti atskirą atsargos fondą nenumatytiems atvejams — apie tai, kiek tiksliai reikėtų atidėti, plačiau rašiau ankstesniame straipsnyje. Tik po to likusią taupymo dalį verta nukreipti į ilgalaikes investicijas, pvz., per ETF fondus ar investicinę sąskaitą.
Ar taisyklė turėtų skirtis priklausomai nuo amžiaus ar gyvenimo etapo?
Taip. Jaunam, tik karjerą pradedančiam žmogui be šeimos įsipareigojimų dažnai realiau taikyti didesnę taupymo dalį (net 25–30 proc.), nes būtinųjų išlaidų struktūra paprastesnė. Šeimai su vaikais ar būsto paskola būtinųjų išlaidų dalis natūraliai išauga, todėl 20 proc. taupymo tikslas gali tapti nepasiekiamas trumpuoju laikotarpiu — tokiu atveju verta orientuotis į ilgesnį horizontą ir laipsnišką didinimą, o ne kaltinti save dėl formulės neatitikimo. Artėjant pensijai ar turint jau sukauptą pakankamą atsargos fondą, proporcijos vėl gali keistis kita kryptimi — daugiau lėšų nukreipiant į investicijas ar pensijų kaupimą.
Kaip praktiškai pradėti taikyti šią taisyklę, net jei proporcijos netikslios?
Nebūtina iš karto turėti tobulo biudžeto. Pirmas žingsnis — bent vieną mėnesį stebėti realias išlaidas (banko aplikacijos dažniausiai automatiškai jas suskirsto į kategorijas), kad matytumėte, kur realiai eina pinigai, o ne kur, jūsų manymu, jie turėtų eiti. Antras žingsnis — nustatyti automatinį pastovų pervedimą į atskirą taupymo ar investavimo sąskaitą tą pačią dieną, kai gaunamas atlyginimas, kad ši suma „nepakliūtų" į kasdienes išlaidas. Trečias žingsnis — kartą per ketvirtį peržiūrėti proporcijas ir koreguoti jas pagal pasikeitusią situaciją (atlyginimo padidėjimą, naujus įsipareigojimus ar sumažėjusias išlaidas). Toks pastovus, bet lankstus požiūris dažnai duoda geresnių rezultatų nei bandymas iš karto tiksliai atitikti 50/30/20 formulę.
Galiausiai 50/30/20 taisyklė yra naudingas atspirties taškas, o ne griežta taisyklė — jos vertė ta, kad ji priverčia sąmoningai suskirstyti pajamas į tris kategorijas, o ne leisti pinigams „ištirpti" be aiškios struktūros. Konkrečios proporcijos, tinkamos jūsų situacijai, priklauso nuo pajamų, gyvenamosios vietos, šeimyninės padėties ir finansinių įsipareigojimų — geriausia juos apskaičiuoti individualiai, o ne remtis bendra formule.
---
Šaltiniai
- Lietuvos statistikos departamentas, vidutinio darbo užmokesčio duomenys
- Lietuvos bankas, informacija apie asmeninių finansų ir biudžeto planavimą
Apie autorių
Arnas Kislauskas — finansų konsultantas Lietuvoje, dirbantis su investavimu, gyvybės draudimu (IGD) ir pensijų kaupimu. Padeda klientams sudaryti realistišką, jų situacijai pritaikytą biudžeto ir taupymo planą. Norėdami pasikonsultuoti dėl savo finansinio plano, susisiekite per arnaskislauskas.lt.
1reading now
Get an email when Arnas publishes