Kiek rizikos investuojant tinka pagal amžių?

Kiek rizikos investuojant tinka pagKiek rizikos investuojant tinka pagal amžių?
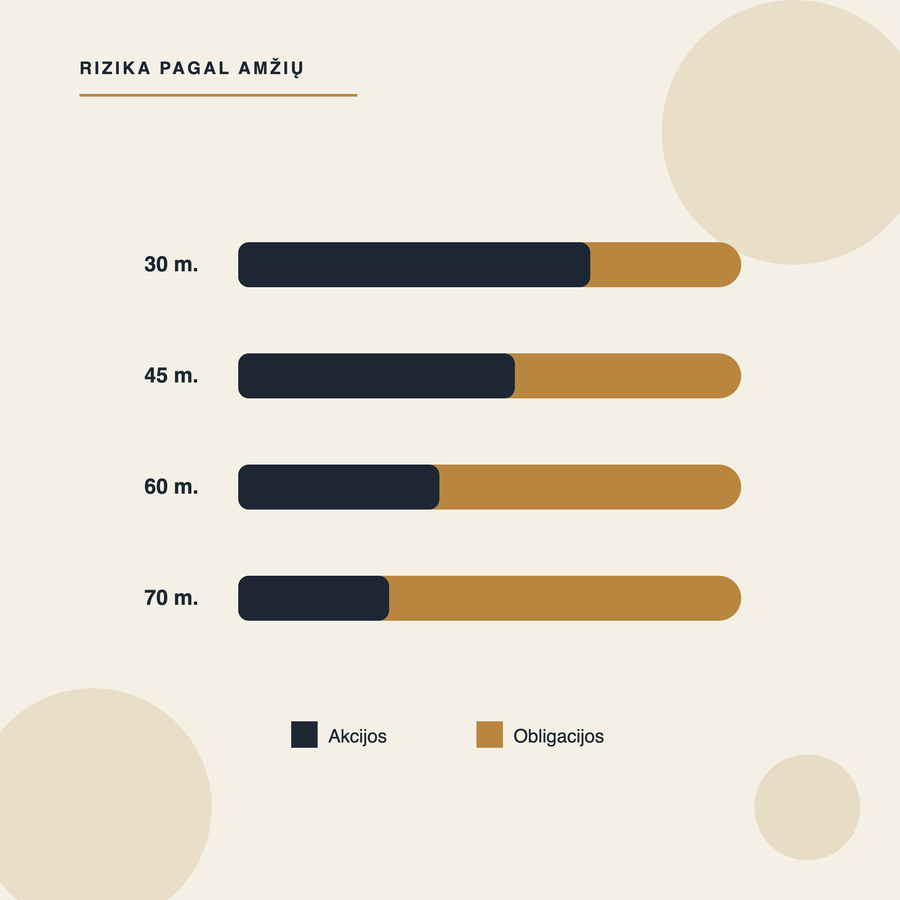
Bendra taisyklė — kuo daugiau laiko lieka iki tikslo (dažniausiai pensijos), tuo didesnę akcijų dalį portfelyje galima toleruoti, nes yra laiko atsigauti po rinkos kritimų. Populiariausia orientacinė formulė — „100 minus amžius": nuo 100 atimamas jūsų amžius, o gautas skaičius rodo apytikslę akcijų dalį procentais, likusią dalį skiriant obligacijoms ar kitam mažesnės rizikos turtui. Pavyzdžiui, 30 metų investuotojui tai reikštų ~70 proc. akcijų, o 60 metų — ~40 proc. Tai orientacinė gairė, ne griežta taisyklė — realų sprendimą turėtų lemti ir asmeninė rizikos tolerancija, ne vien amžius.
Toliau — kodėl ši taisyklė veikia, kada nuo jos verta nukrypti ir kaip praktiškai keisti portfelį artėjant prie tikslo.
Kodėl jaunesnis investuotojas gali prisiimti daugiau rizikos?
Pagrindinė priežastis — laikas. Kuo ilgesnis investavimo horizontas, tuo didesnė tikimybė, kad laikinas rinkos kritimas bus atstatytas iki pinigų prireiks. Akcijų rinkos istoriškai svyruoja stipriau nei obligacijos trumpuoju laikotarpiu, tačiau ilguoju laikotarpiu paprastai duoda didesnę grąžą — būtent šis kompromisas („daugiau svyravimų dabar, daugiau grąžos vėliau") pateisinamas tik tada, kai yra pakankamai laiko svyravimams „persirgti".
Ar „100 minus amžius" taisyklė vis dar aktuali?
Ši taisyklė sukurta dešimtmečiais anksčiau, kai gyvenimo trukmė buvo trumpesnė, o pensijos amžius — dažniausiai aiškesnė riba tarp „kaupimo" ir „leidimo" fazių. Šiandien, ilgėjant gyvenimo trukmei, dalis finansų planuotojų siūlo modifikuotas versijas — pvz., „110 minus amžius" arba „120 minus amžius" — nes žmonėms tenka finansuoti ilgesnį pensijos laikotarpį, o vien obligacijų dominuojantis portfelis gali neatlaikyti infliacijos per 20-30 metų pensijoje. Taisyklė lieka naudingas atspirties taškas, bet ne universalus sprendimas — svarbu ją koreguoti pagal individualią situaciją.
Kaip skirtingos akcijų/obligacijų proporcijos elgėsi per 2008 m. krizę?
Istorinis pavyzdys gerai iliustruoja kompromisą tarp rizikos ir atsigavimo laiko. Per 2008 m. finansų krizę 100 proc. akcijų portfelis krito apie 55 proc., o atsigavo per maždaug 4,5 metų; 60/40 (60 proc. akcijų, 40 proc. obligacijų) portfelis krito apie 35 proc. ir atsigavo per maždaug 3,8 metų; 40/60 portfelis krito apie 25 proc. ir atsigavo per maždaug 3,2 metų. Tai parodo esminį principą: didesnė obligacijų dalis sumažina kritimo gylį ir pagreitina atsigavimą, bet tai kainuoja mažesnę ilgalaikę grąžą metais, kai rinka auga.
Kaip praktiškai koreguoti portfelį artėjant prie pensijos?
Šis procesas finansų planavime vadinamas „glide path" (nusileidimo trajektorija) — laipsniškas akcijų dalies mažinimas artėjant prie tikslo, o ne staigus perėjimas per vieną dieną. Praktiniai orientyrai:
15+ metų iki tikslo — daugiausia arba tik akcijos; svyravimai laikini, laiko atsigauti pakanka.
5–15 metų iki tikslo — palaipsniui didinama obligacijų ar kitos mažesnės rizikos turto dalis, pvz., kasmet po kelis procentinius punktus.
0–5 metų iki tikslo — didesnė dalis pinigų perkeliama į mažiau svyruojantį turtą, kad artėjant prie tikslo staigus rinkos kritimas nesugriautų plano.
Jau pensijoje — dalis kapitalo dažnai lieka akcijose net ir toliau, nes pensijos laikotarpis gali trukti dar 20-30 metų, o vien obligacijos gali neatlaikyti infliacijos.
Ar amžius yra vienintelis veiksnys, į kurį reikia atsižvelgti?
Ne. Amžius yra tik viena iš kelių svarbių dimensijų:
Tikslo terminas — jei kaupiate ne pensijai, o, pvz., būsto įnašui po 3 metų, rizikos tolerancija turėtų būti mažesnė nepriklausomai nuo amžiaus.
Kitos pajamos ir saugumo tinklas — turintys stabilias pajamas ir rezervinį fondą gali toleruoti daugiau portfelio svyravimų.
Emocinė rizikos tolerancija — jei investuotojas linkęs parduoti per kritimą iš panikos, net teoriškai „tinkama" pagal amžių akcijų dalis praktiškai gali būti per didelė.
Šaltiniai
„100 minus amžius" taisyklės ir glide path koncepcijos apžvalga — corporatefinanceinstitute.com
2008 m. krizės portfelio kritimo ir atsigavimo duomenys — chisholmfinancialplanning.substack.com
Susijęs straipsnis: [Kaip diversifikuoti investicijas turint tik 100–200 EUR per mėnesį?]
Apie autorių
Arnas Kislauskas — finansų konsultantas, dirbantis su investavimu, gyvybės draudimu ir pensijų planavimu Lietuvoje. Jei norite individualiai aptarti savo portfelio rizikos lygį, konsultaciją galite užsisakyti svetainėje arnaskislauskas.lt
1reading now
Get an email when Arnas publishes