Ar verta investuoti į aukso ar kriptovaliutas kaip pensijos kaupimo dalį?

Ar verta investuoti į aukso ar kriptovaliutas kaip pensijos kaupimo dalį?
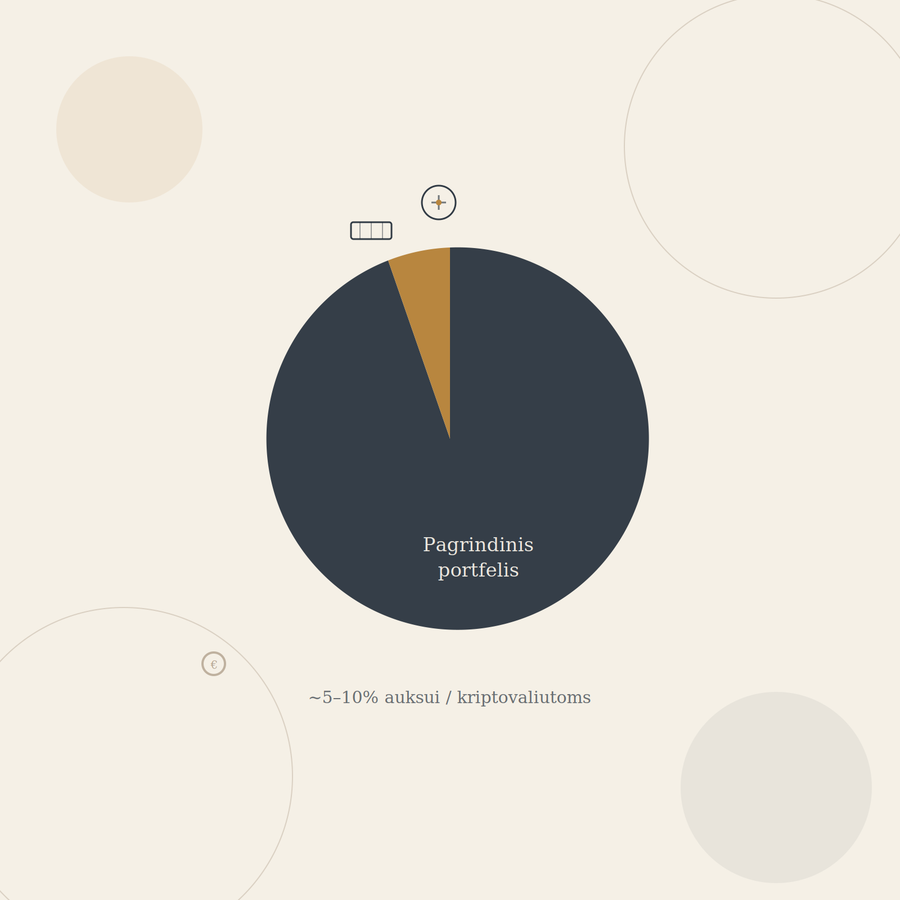
Auksas ir kriptovaliutos gali turėti nedidelę vietą diversifikuotame portfelyje, tačiau kaip pagrindinis pensijos kaupimo įrankis netinka nė vienas iš jų. Abu aktyvai negeneruoja reguliarių pajamų (dividendų, palūkanų), jų vertė itin svyruojanti, o kriptovaliutos papildomai turi reguliacinį ir mokestinį neapibrėžtumą — Lietuvoje net ir privatūs prekiautojai gali būti perkvalifikuoti į individualią veiklą, jei prekyba tampa reguliari. Dauguma finansų planuotojų rekomenduoja šiems aktyvams skirti nebent 5–10 proc. bendro ilgalaikio portfelio, jei apskritai.
Kuo aukso ir kriptovaliutų logika skiriasi nuo akcijų ar obligacijų?
Akcijos atspindi dalį realaus verslo, generuojančio pelną ir (dažnai) mokančio dividendus — jų vertė ilgainiui auga kartu su pačios ekonomikos ir įmonių augimu. Obligacijos moka fiksuotas palūkanas. Auksas ir kriptovaliutos, priešingai, patys savaime nekuria pinigų srauto — jų vertė priklauso beveik vien nuo to, kiek kiti investuotojai norės už juos mokėti ateityje. Tai nereiškia, kad jie neturi vietos portfelyje, tačiau jų vaidmuo kitoks — dažniausiai kaip apsauga nuo infliacijos ar rinkos sukrėtimų (aukso atveju), arba kaip itin rizikinga, spekuliacinė dalis (kriptovaliutų atveju), o ne kaip pagrindinis ilgalaikio kapitalo augimo variklis.
Kaip Lietuvoje apmokestinamos aukso ir kriptovaliutų investicijos?
Investicinis auksas (atitinkantis nustatytus grynumo/formos kriterijus) yra PVM neapmokestinamas perkant — tai palankiau nei papuošalams ar kitoms aukso formoms. Pardavus su pelnu, gautos pajamos apmokestinamos GPM kaip kito turto pardavimo pajamos (15 proc.), su tam tikromis neapmokestinamosiomis ribomis, priklausomai nuo konkrečios situacijos.
Kriptovaliutos GPMĮ prasme laikomos turtu — pardavus (ar iškeitus į kitą kriptovaliutą, ar atsiskaičius jomis) su pelnu, skirtumas tarp pardavimo ir įsigijimo kainos apmokestinamas 15 proc. GPM. Jei per metus bendra realizuota suma viršija 2 500 EUR, būtina pateikti GPM311 deklaraciją.
Svarbu: jei prekyba kriptovaliutomis tampa nuolatinė ir sistemingai vykdoma, Lietuvos teismai jau yra pripažinę, kad tokia veikla gali būti prilyginta individualiai veiklai ir atitinkamai apmokestinama kitaip (su prievole registruoti individualią veiklą) — tai reiškia didesnį administracinį ir mokestinį krūvį nei atsitiktiniam investuotojui.
Koks realus šių aktyvų vertės svyravimas?
Auksas istoriškai laikomas „saugiu uostu" krizių metu, tačiau ir jo kaina gali svyruoti dešimtimis procentų per kelerius metus, o ilguoju laikotarpiu jo reali (infliacijos atskaičius) grąža yra kur kas kuklesnė nei akcijų. Kriptovaliutos, ypač Bitcoin ir kitos didesnės rinkos kapitalizacijos monetos, istoriškai demonstravo itin didelį svyravimą — verčių kritimai 50–80 proc. per kelis mėnesius nėra retenybė, o kai kurių projektų vertė galiausiai nukrito iki nulio. Tokie svyravimai visiškai netinka pinigams, kurių prireiks per artimiausius kelerius metus — o būtent tokia yra pensijos kaupimo logika, artėjant pensiniam amžiui.
Kokia dalis portfelio galėtų būti skiriama šiems aktyvams, jei apskritai?
Jei norite šiek tiek diversifikacijos per auksą ar kriptovaliutas, dauguma konservatyvesnių finansų planuotojų rekomenduoja neviršyti 5–10 proc. bendro ilgalaikio investicinio portfelio — tokia dalis leidžia dalyvauti galimame augime, bet net ir visiškai praradus šią dalį, bendras pensijos kaupimo planas nebūtų sugriautas. Kuo arčiau pensinio amžiaus, tuo mažesnę (ar nulinę) dalį verta skirti šiems itin svyruojantiems aktyvams — panašiai kaip ir su bendra akcijų dalimi portfelyje, aptarta mūsų straipsnyje apie rizikos tolerancija pagal amžių.
Ar III pakopos fondai ar IGD apskritai siūlo investavimą į auksą ar kriptovaliutas?
Dauguma Lietuvoje veikiančių III pakopos pensijų fondų ir IGD investavimo krypčių orientuojasi į tradicines akcijų ir obligacijų klases, o tiesioginė kriptovaliutų ekspozicija per šiuos reguliuojamus produktus praktiškai nesiūloma — tam reikėtų atskiro, specializuoto sprendimo (pvz., tiesioginio kriptovaliutų pirkimo per keityklą). Kai kurie investiciniai fondai gali turėti nedidelę netiesioginę aukso ekspoziciją per plataus profilio žaliavų ar alternatyvių aktyvų fondus, tačiau tai reikėtų tikrinti kiekvieno konkretaus fondo prospekte.
Praktinė rekomendacija
Pensijos kaupimo pagrindas turėtų būti plačiai diversifikuoti, pajamas generuojantys aktyvai (akcijų ir obligacijų fondai, III pakopa, IGD), o ne spekuliacinės priemonės. Jei asmeniškai domitės auksu ar kriptovaliutomis ir norite jų turėti, protingiausia tai daryti kaip atskirą, aiškiai apibrėžtą, nedidelę portfelio dalį — su supratimu, kad ši dalis gali tiek reikšmingai išaugti, tiek reikšmingai sumažėti, ir kad pagrindinis pensijos saugumas neturėtų nuo jos priklausyti.
Apie autorių
Arnas Kislauskas yra finansų konsultantas, dirbantis su investavimu, gyvybės draudimu (IGD) ir pensijų kaupimu visoje Lietuvoje. Jei norite peržiūrėti savo portfelio sudėtį ir įvertinti, kokia diversifikacija tinka būtent jūsų situacijai, susisiekite konsultacijai svetainėje arnaskislauskas.lt.
Šaltiniai
1reading now
Get an email when Arnas publishes